 レーザー
令和8年度税制改正による所得税の基礎控除の引き上げ等
更新日:2026/10/15
令和8年度税制改正に伴うレーザー〈学校給与〉システムの対応予定
令和8年度税制改正により、所得税の基礎控除の引き上げ、給与所得控除の最低保障額の引き上げ及び扶養親族等の所得要件の改正等が行われました。
これに対応するため、レーザー〈学校給与〉システムでは例年通り11月版(改正対応版)をリリースする予定です。
なお、各種データ作成機能(源泉徴収票、e-Tax、給与支払報告書、支払調書)の最新版のご提供は12月中を予定しております。
年調・給与計算に関わる改正内容
※出典:国税庁ホームページ「源泉所得税の改正のあらまし」(https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf)
| No. | 改正内容 | 適用開始のタイミング | ||
|---|---|---|---|---|
| 令和8年12月給与等~ | 令和8年年末調整~ | 令和9年~ | ||
| ① | 基礎控除の引き上げ(合計所得金額に応じて、基礎控除額が引き上げられました。) | ○ | ||
| ② | 給与所得控除の最低保証額の引き上げ(給与等の収入金額が220万円以下。) | ○ | ||
| ③ | 基礎控除の引き上げに伴い、扶養控除等の対象となる扶養親族等の所得要件の改正 | ○ | ||
| ④ | 23歳未満の扶養親族を有する場合の生命保険料控除の特例 | ○ | ||
| ⑤ | ひとり親控除額の改正 | ○ | ||
| ⑥ | 防衛特別所得税の創設と復興特別所得税率の引き下げ | ○ | ||
❶ 〖基礎控除の引き上げ〗
合計所得金額に応じ所得税の基礎控除の引き上げ等が行われました。これらの改正は原則として、令和8年分以後の所得税について適用されます。
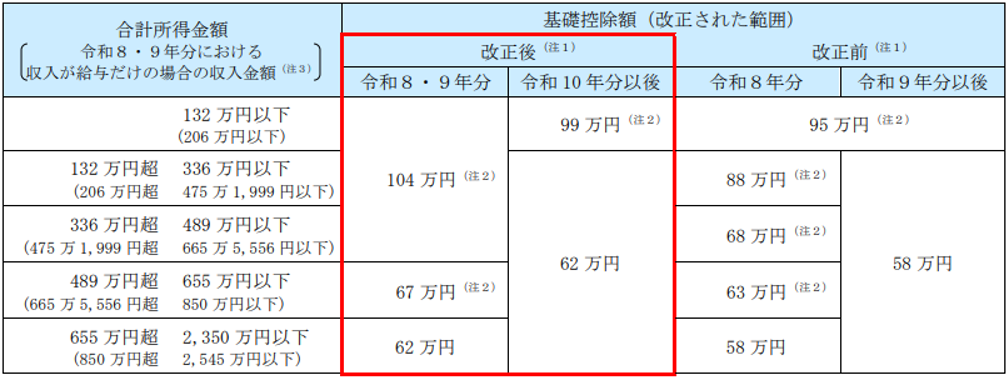
※合計所得金額2,350万円超の場合の基礎控除額に改正はありません。
※この改正に伴い、令和9年分以後の「源泉徴収税額表」も変更となります。
システム対応予定
本内容を反映した令和8年用の年調表と令和8年用の年末調整計算プログラム、令和9年以後用の月額表と給与・賞与計算プログラムを提供します。
❷ 〖給与所得控除の最低保障額の引き上げ〗
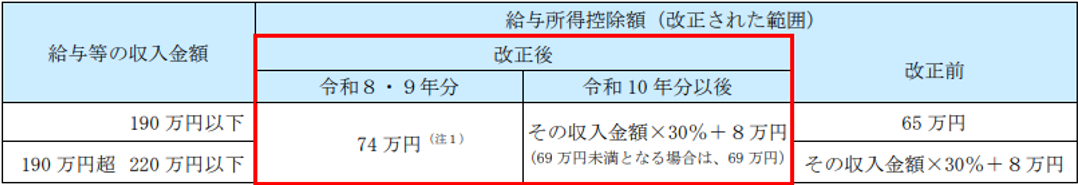
給与所得控除について、65万円の最低保障額が74万円に引き上げられました。
システム対応予定
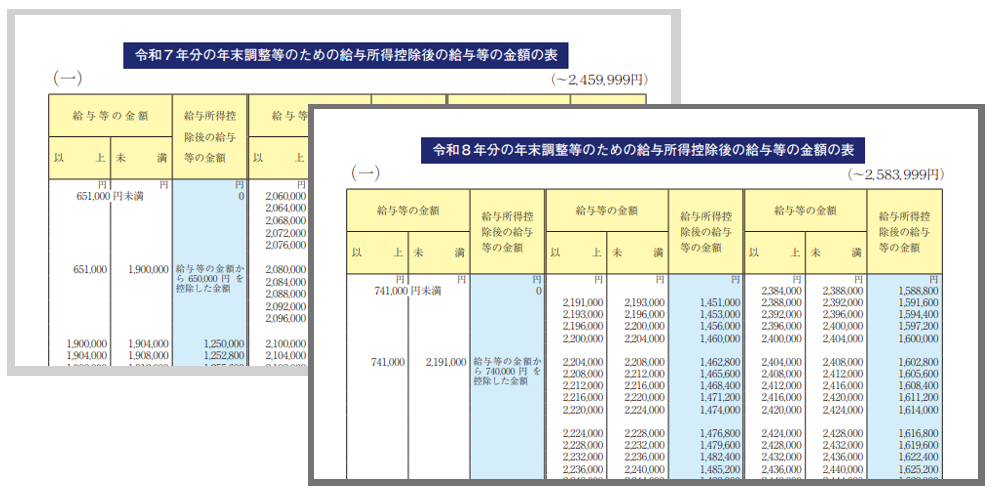
本内容を反映した令和8年用の年調表と令和8年用の年末調整計算プログラム、令和9年以後の給与・賞与計算プログラムを提供します。
❸ 〖扶養控除等の対象となる扶養親族等の所得要件の改正〗
基礎控除額の引き上げに伴い、次の表のとおり、扶養控除等の対象となる扶養親族等の所得要件が改正されました。
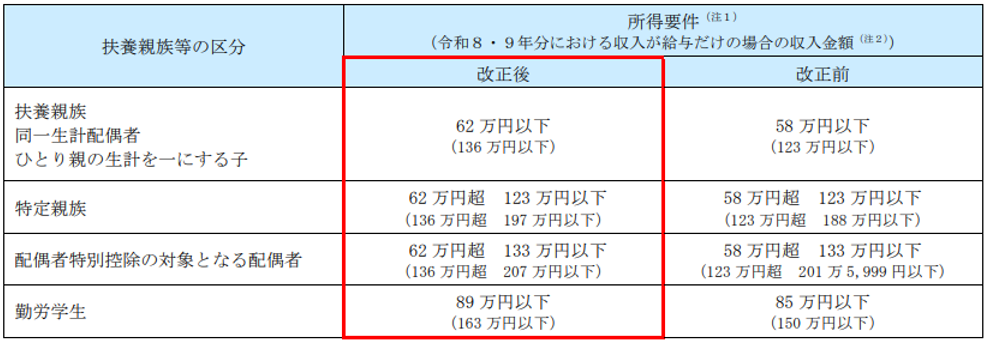
※本改正は令和8年12月1日以後に支払う給与等から適用されますが、この改正により新たに扶養親族等の要件を満たすこととなった親族等に係る扶養控除等の適用を受けるために「給与所得者の扶養控除等(異動)申告書」等の提出が必要となります。
システム対応予定
本内容を反映した令和8年12月用・令和9年以後用の月額表、令和8年用の年末調整計算プログラム、令和9年以後の給与・賞与計算プログラムを提供します。
❹ 〖23歳未満の扶養親族を有する場合の生命保険料控除の特例〗
一般の生命保険料(新保険料等に限ります)の金額があり、かつ、年齢23歳未満の扶養親族を有する場合(年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例の適用がある場合)は、控除額は以下の表のとおり計算することとされました。
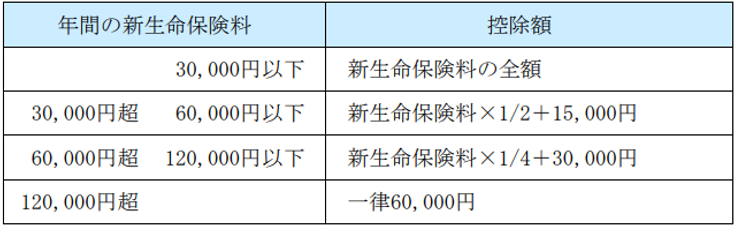
※旧生命保険料および上記の適用がある新生命保険料を支払った場合の一般生命保険料控除の適用限度額が6万円(改正前:4万円)とされました。
システム対応予定
- ・年末調整の個人明細書画面の「扶養区分」タブに“23歳未満の扶養親族の有無”のオプションを設け、設定内容に応じ控除額を計算します。
(税扶養とは別扱いのオプションになります。) - ・レーザー〈学校給与〉プラスの保険料控除申告機能をご利用の場合、教職員サイトの申告画面に“23歳未満の扶養親族”の登録欄を設けます。
登録内容に応じ控除額を計算し、また登録した内容は申告書の印刷に反映します。
❺ 〖ひとり親控除額の改正〗
令和9年分以後の所得税について控除額が38万円(改正前:35万円)に引き上げられました。
システム対応予定
令和9年以後の給与・賞与計算プログラムを提供します。
※本改正が反映された年調表の提供は令和9年11月になる予定です。
❻ 〖防衛特別所得税の創設と復興特別所得税率の引き下げ〗
防衛特別所得税が創設され、所得税の源泉徴収義務者は、所得税を徴収する際に、防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)を併せて徴収し、納付しなければならないこととされました。
また、復興特別所得税について、その税率が1.1%(改正前:2.1%)に引き下げられ、課税期間が令和29年12月31日まで(改正前:令和19年12月31日まで)10年間延長されました。
これらの改正は、令和9年1月1日以後に生ずる所得に対する所得税について適用されます。
システム対応予定
本内容を反映した令和9年以後用の月額表、令和9年以後の給与・賞与計算プログラムを提供します。
※本改正が反映された年調表と年末調整計算プログラムの提供は令和9年11月になる予定です。
その他の対応予定
- ・各種申告書の様式変更
- ・源泉徴収票のレイアウト変更(税務署提出用)
- ・支払調書のレイアウト変更(税務署提出用)


